Поиск
Показаны результаты для тегов 'банки испании'.
Найдено 419 результатов
-
Revolut вернул ставку 3,51% в Испании: что нужно знать новым клиентам
Владимир Иванов опубликовал новостей в Экономика и бизнес
 Revolut с 16 сентября 2026 года снова предлагает новым клиентам в Испании 3,51% годовых по сберегательному счету с мгновенным доступом. Повышенная ставка действует до четырех месяцев и распространяется на остатки до 25 000 евро. Испанский рынок сбережений получил очередное предложение от Revolut. Компания возобновила промоакцию для тех, кто открывает счет впервые. В отличие от предыдущей кампании, у новой программы нет заранее установленной даты завершения. По условиям Revolut, предложение действует с 16 сентября 2026 года и рассчитано на новых клиентов с налоговым резидентством в Испании. После прохождения проверки личности у пользователя есть 30 календарных дней, чтобы открыть первую remunerated savings account и активировать повышенную доходность. Ставка составляет 3,51% TAE, или 3,45% TIN, и применяется к сумме до 25 000 евро. Если на счете находится больше этой суммы, превышение будет приносить доход по ставке, предусмотренной выбранным тарифным планом. Четыре месяца повышенной доходности Главное ограничение акции связано не со сроком регистрации, а с продолжительностью самой повышенной ставки. Она действует максимум 120 дней с момента открытия первого сберегательного счета. Первые 30 дней клиенту не нужно выполнять дополнительные условия. Затем для сохранения промо-ставки необходимо каждые 30 дней совершать как минимум три операции по карте. Сумма каждой такой операции должна составлять не менее пяти евро. Проценты начисляются ежедневно. При этом средства остаются доступными: деньги можно пополнять и снимать в любое время. После окончания четырехмесячного периода доходность возвращается к ставке, предусмотренной конкретным тарифным планом Revolut. Почему предложение привлекает внимание Revolut уже занимает заметное место на испанском рынке. В сентябре компания сообщила о семи миллионах клиентов в Испании при более чем 80 миллионах пользователей по всему миру. Испания остается третьим крупнейшим рынком Revolut после Великобритании и Франции. Одновременно растет объем средств, которые испанские клиенты держат на remunerated savings accounts. По данным компании, их суммарные остатки превысили 3,2 млрд евро, увеличившись примерно на 80% за год. Таким образом, новый запуск ориентирован не только на привлечение новых пользователей. Он также отражает растущий интерес испанских клиентов к продуктам, которые позволяют получать доход и сохранять быстрый доступ к деньгам. Что говорит Revolut Игнасио Зунзунеги, руководитель направления развития Revolut в Южной Европе, Латинской Америке и США, связал новую акцию с интересом клиентов к гибким накопительным продуктам. «Отклик на нашу недавнюю кампанию по стимулированию сбережений в Испании продемонстрировал большой интерес клиентов к тому, чтобы максимально эффективно использовать свои сбережения, сохраняя при этом постоянный доступ к своим деньгам», — заявил он. По словам Зунзунеги, компания стремится упростить накопление средств за счет ежедневного начисления процентов, мгновенного доступа к деньгам и управления счетом через приложение. Что важно проверить перед открытием Новым клиентам стоит учитывать сразу несколько условий акции. Право на участие связано с регистрацией в Revolut с 16 сентября 2026 года, подтверждением личности, налоговым резидентством Испании и возрастом от 18 лет. Перед открытием счета необходимо проверить актуальные условия промоакции в приложении и документы Revolut. Особенно важно учитывать лимит в 25 000 евро, срок повышенной доходности до 120 дней и требование о трех карточных операциях по пять евро каждые 30 дней после первого месяца. Это позволит заранее оценить условия предложения и избежать потери промо-ставки. Похожие темы: Банки Испании повышают ставки: как заработать до 3% годовых на остатке средств Испанские банки повышают комиссии: кто бьёт по кошелькам клиентов? Банк BBVA предлагает бонус в размере 400 евро новым клиентам В Испании наличные деньги можно заказать прямо на дом
-
Верховный суд Испании обязал возвращать проценты по незаконным платежам с даты их внесения
Владимир Иванов опубликовал новостей в Экономика и бизнес
 Новое решение Верховного суда усиливает защиту потребителей по кредитным договорам с недействительными условиями. Теперь при возврате неправомерно взысканных сумм проценты могут начисляться с момента каждого платежа, а не только после обращения клиента в суд. Верховный суд Испании рассмотрел спор, связанный с потребительским кредитом, который первоначально выдал Banco Santander, а затем права по нему перешли к компании Axactor Capital Luxembourg. Договор предусматривал процентную ставку 17,50% годовых, а позднее суд признал соответствующее условие недействительным. Ключевой вывод нового решения касается не только возврата переплаты. Суд указал, что потребитель имеет право на компенсацию за период, в течение которого кредитор пользовался незаконно полученными средствами. Поэтому проценты должны рассчитываться с даты каждого соответствующего платежа. История кредитного договора Речь идет о займе на 20 300 евро, оформленном Banco Santander 27 марта 2013 года сроком на десять лет. Ежемесячный платеж составлял 359,26 евро, а договорная ставка была установлена на уровне 17,50% при годовой эффективной ставке 19,27%. После прекращения выплат банк 12 июня 2017 года досрочно закрыл договор и предъявил заемщику задолженность. Впоследствии кредитный портфель был передан сначала Axactor Portfolio Holding AB, а затем Axactor Capital Luxembourg S.A.R.L. В ноябре 2019 года суд признал условие о вознаградительных процентах abusivo — несправедливым и подлежащим исключению из договора. Из расчета задолженности тогда исключили 3 007,23 евро процентов. Почему решение важно Верховный суд пересмотрел подход к начислению процентов на суммы, которые потребитель заплатил по недействительному условию. Согласно новому решению №1308/2026, речь идет о полноценном восстановлении положения заемщика, существовавшего до применения незаконного условия. Таким образом, кредитор должен вернуть не только саму переплату. Он также обязан компенсировать период, в течение которого распоряжался этими средствами. Именно поэтому точкой отсчета для процентов становится дата каждого платежа, а не только момент подачи иска. Что учитывать потребителям Решение не означает автоматического перерасчета всех кредитов с завышенными или недействительными условиями. Возможность потребовать возврата и начисления процентов зависит от содержания конкретного договора и обстоятельств дела. Тем, кто подозревает незаконное списание средств, стоит сохранить кредитный договор, банковские выписки и документы по платежам. Также необходимо отдельно рассчитать суммы, которые были уплачены по спорному условию, поскольку именно даты и размер каждого платежа могут иметь значение при определении причитающейся компенсации. Похожие темы: Прекрасная возможность для испанских ипотечных заемщиков: есть шанс вернуть до 2 000 евро через налоговую декларацию В Испании банки терпят поражения в судебных разбирательствах, касающихся ипотечных кредитов Облегчение ипотечного бремени в Испании Испанская ипотека: инвестиционный перевес над покупателями
-
Суд в Барселоне обязал банк вернуть 900 тысяч евро после сложной кибератаки
Владимир Иванов опубликовал новостей в Экономика и бизнес
 Суд в Барселоне обязал банковскую организацию вернуть каталонской компании 900 тысяч евро, похищенных в результате мошенничества с подменой личности руководителя. Преступники использовали поддельные электронные письма, имитацию голоса и другие методы социальной инженерии, а банк, по выводам суда, не предпринял достаточных мер для остановки подозрительного перевода. Мошенники выдали себя за генерального директора немецкой материнской компании и потребовали от сотрудников срочно перечислить крупную сумму. Причиной перевода они назвали конфиденциальную сделку, которую якобы необходимо было провести без промедления. Для убедительности злоумышленники сочетали сразу несколько инструментов. Они имитировали голос руководителя, отправляли письма от имени внешнего юриста и связывались с администраторами компании. Такая схема относится к так называемому «CEO-фроду» — мошенничеству, при котором преступники выдают себя за руководителя организации. Сначала деньги планировали отправить в Гонконг. Однако из-за технических проблем направление изменили на Португалию. Когда сотрудники компании связались с банком, чтобы решить возникшие сложности, финансовая организация не остановила операцию. Более того, сотрудники помогли обойти технические ограничения, необходимые для проведения перевода. Почему ответственность возложили на банк Ключевым обстоятельством стало не только то, что мошенникам удалось обмануть сотрудников компании. Суд обратил внимание на действия самого банка во время проведения операции. Речь шла о переводе 900 тысяч евро за границу, причем первоначальная страна назначения изменилась. Несмотря на необычный характер операции, банк не заблокировал платеж и продолжил содействовать его проведению. В результате суд пришел к выводу, что финансовая организация не выполнила необходимые меры безопасности. Как отмечает Cinco Días, сотрудники банка фактически способствовали осуществлению перевода вместо того, чтобы распознать признаки мошенничества и остановить операцию. Отдельное значение имело то, что с клиентом работал сотрудник колл-центра, который не знал обычную историю операций компании. По мнению суда, специалист, постоянно сопровождавший этого клиента, мог бы обратить внимание на необычные обстоятельства перевода. Что означает решение для клиентов Адвокат Диего Сапатеро, представлявший пострадавшую компанию, указывал, что банк не просто не смог предотвратить мошенничество. По его словам, финансовая организация сопровождала операцию в режиме реального времени, хотя сумма и изменение страны назначения должны были вызвать дополнительные вопросы. Похожие споры в Испании уже становились предметом судебных разбирательств. В апреле 2026 года, например, BBVA вернул клиенту 18 200 евро после повторного рассмотрения дела и признания отсутствия грубой небрежности со стороны клиента. В таких делах значение имеет вопрос о том, выполнил ли клиент свои обязанности и проявил ли банк необходимую осторожность. При этом каталонские правоохранительные органы отдельно предупреждают о распространенности схем с подменой руководителей компаний. В подобных случаях преступники используют ложные письма, представляются руководителями или юристами и требуют срочных переводов на счета, которые организация обычно не использует. Европейский контекст В начале сентября 2026 года аналогичные решения были зафиксированы в Бельгии и Чили: в отдельных делах банки обязали компенсировать клиентам потери от phishing-мошенничества, если не была доказана их грубая небрежность. Таким образом, испанский случай рассматривается на фоне более широкой дискуссии о распределении ответственности за банковские кибермошенничества. При этом само решение барселонского суда не означает автоматического возмещения любых средств, потерянных клиентом из-за действий мошенников: существенное значение имеют обстоятельства конкретной операции и поведение банка и клиента. Что важно проверить перед крупным переводом Компаниям и частным клиентам стоит отдельно проверять любые срочные просьбы о переводе крупных сумм, особенно если меняются реквизиты или страна назначения. Даже если звонок поступает с привычного номера, а голос собеседника кажется знакомым, распоряжение следует подтвердить по независимому каналу связи. При подозрении на мошенничество необходимо как можно быстрее обратиться в банк и потребовать остановить или отозвать операцию. Сохранять следует письма, номера телефонов, переписку и документы, связанные с переводом. При возникновении спора с банком обстоятельства операции могут стать ключевыми для определения того, кто должен нести финансовую ответственность. Похожие темы: Банки Испании будут нести ответственность за фишинговые атаки Барселонка вернула 8 620 евро, похищенные телефонными мошенниками Испанские банки повышают комиссии: кто бьёт по кошелькам клиентов? Банк BBVA предлагает бонус в размере 400 евро новым клиентам
-
Банки Испании повышают ставки: как заработать до 3% годовых на остатке средств
Владимир Иванов опубликовал новостей в Экономика и бизнес
 Испанские банки расширяют предложения по счетам с начислением процентов на остаток, предлагая доходность до 3% годовых (TAE). Такие продукты позволяют получать доход без открытия классического банковского депозита, однако условия участия заметно отличаются в зависимости от финансовой организации. Рост стоимости кредитов усилил конкуренцию между банками за средства вкладчиков. В результате в августе на испанском рынке появились remuneradas — банковские счета, по которым начисляются проценты на сумму, находящуюся на балансе. Максимальная заявленная доходность достигает 3% TAE, при этом клиентам не требуется блокировать деньги на длительный срок, как это происходит с традиционными депозитами. На что обращать внимание при выборе счета Несмотря на привлекательные рекламные ставки, условия таких предложений существенно различаются. Одни банки ограничивают максимальную сумму, на которую начисляются проценты. Другие требуют перевести заработную плату на счет или выполнить дополнительные условия для получения повышенной доходности. Кроме того, важно учитывать срок действия акционной ставки. После его окончания процент может значительно снизиться, а обслуживание счета — стать платным. Почему недостаточно смотреть только на процент При выборе remuneradas специалисты рекомендуют оценивать не только заявленную доходность. Не менее важны максимальный размер средств, на который распространяется повышенная ставка, наличие комиссий и условия, действующие после завершения промопериода. Именно эти параметры в итоге определяют реальную выгоду от использования счета. Перед открытием такого банковского продукта стоит внимательно изучить тарифы и требования конкретного банка, чтобы избежать неожиданных комиссий и убедиться, что заявленная доходность сохранится на условиях, которые подходят именно вам. Похожие темы: Испанские банки повышают комиссии: кто бьёт по кошелькам клиентов? Банк BBVA предлагает бонус в размере 400 евро новым клиентам В Испании наличные деньги можно заказать прямо на дом Испанский банк BBVA предоставил своим клиентам возможность снимать наличные в почтовых отделениях
-
Euribor снова выше 3%: платежи по переменным ипотекам в Испании растут
Владимир Иванов опубликовал новостей в Недвижимость и обустройство
 Дневной Euribor достиг 3,003%, впервые превысив 3% с сентября 2024 года. Рост индекса ухудшает условия для владельцев переменных ипотек в Испании, которым предстоит пересмотр платежей в ближайшие месяцы. В начале 2026 года Euribor находился примерно на уровне 2,2%. Среднее значение за август сейчас составляет около 2,94%, однако дальнейшее повышение уже влияет на стоимость кредитов с плавающей ставкой. Для ипотеки на 150 000 евро сроком на 25 лет очередной пересмотр условий может увеличить ежемесячный платеж примерно на 60–70 евро. Конкретная сумма зависит от оставшегося долга и условий ипотечного договора. Большинство новых ипотек — с фиксированной ставкой На фоне изменения стоимости кредитов заемщики все чаще выбирают фиксированные условия. В мае около 61% новых ипотек в Испании были оформлены именно с фиксированной ставкой. Для семей с переменными кредитами ключевым фактором остается дата следующего пересмотра. Именно тогда изменение Euribor может отразиться на платежах. Что важно знать владельцам ипотеки Размер будущего платежа определяется не только текущим значением индекса. Банк учитывает остаток задолженности и формулу, закрепленную в договоре. Поэтому перед пересмотром ипотеки стоит проверить условия кредита и дату изменения ставки. Это поможет заранее оценить возможный рост расходов и избежать неожиданных финансовых последствий. Похожие темы: В январе 2025 года показатель Euribor прервал продолжавшееся девять месяцев снижение ЕЦБ прогнозирует снижение ипотечных ставок в 2025 году: заемщиков ждет значительная экономия Еврообменный рубль продолжает снижаться: обнадеживающие известия для заемщиков Фиксированные ипотечные кредиты вновь начинают занимать лидирующие позиции на рынке после уменьшения интереса к смешанным займам
-
BBVA добавил поддержку Bizum Pay в мобильное приложение для оплаты без банковских карт
Владимир Иванов опубликовал новостей в Экономика и бизнес
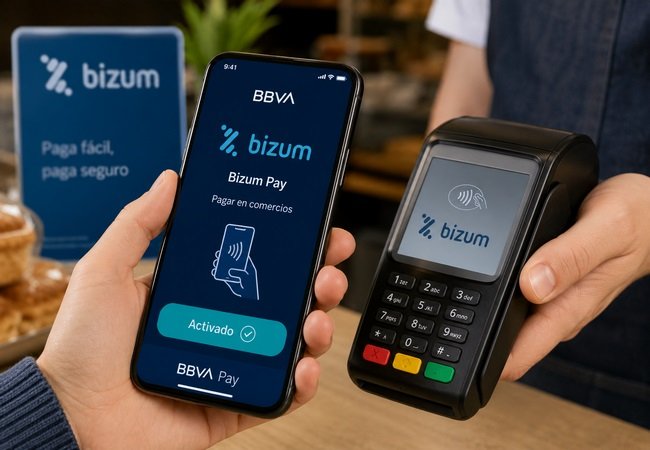 Клиенты банка BBVA получили возможность оплачивать покупки в магазинах с помощью Bizum Pay напрямую через фирменное мобильное приложение. Новый способ оплаты позволяет совершать бесконтактные платежи без использования банковской карты — средства списываются непосредственно с банковского счета, привязанного к сервису Bizum. Пока функция доступна только владельцам смартфонов на Android. Чтобы воспользоваться нововведением, пользователь должен быть зарегистрирован в системе Bizum. После этого достаточно открыть приложение BBVA, перейти в раздел Bizum, выбрать пункт «Оплата в торговой точке» и активировать сервис, подтвердив действие привычным способом авторизации. После настройки Bizum Pay появится в цифровом кошельке BBVA Pay как отдельный способ оплаты. Однако воспользоваться новой функцией можно не везде. Оплата будет работать только в тех торговых точках, где платежные терминалы поддерживают Bizum Pay. Если оборудование магазина не совместимо с сервисом, клиенту придется выбрать другой вариант оплаты. BBVA стал одним из первых крупных банков Испании, который интегрировал Bizum Pay непосредственно в собственное мобильное приложение. При этом банк пока не поддерживает отдельное универсальное приложение Bizum Pay, которым уже могут пользоваться, например, клиенты Banco Sabadell. Ожидается, что в течение 2026 года совместимость сервиса с другими банками продолжит расширяться, и пользователи BBVA также смогут подключаться через общее приложение. Для более удобного использования владельцы Android-устройств могут назначить BBVA Pay платежным сервисом по умолчанию. Это позволит оплачивать покупки так же быстро, как и при использовании привычных бесконтактных банковских карт, без необходимости каждый раз открывать приложение. По информации Talent24h, запуск новой функции стал очередным шагом в развитии мобильных платежей в Испании. Интеграция Bizum Pay с банковскими приложениями дает пользователям больше свободы при оплате повседневных покупок и постепенно снижает зависимость от пластиковых карт, хотя владельцам iPhone пока придется дождаться появления поддержки через универсальное приложение Bizum Pay. Похожие темы: Bizum выходит в офлайн: в Испании запускают оплату через смартфон в магазинах Банки Испании: Bizum станет доступным в Испании, Португалии и Италии Банковская система Bizum: ограничительные меры на 2025 год Новые правила использования платежного сервиса Bizum в Испании
-
В Каталонии расширили программу льготных кредитов на первое жилье: возрастной лимит увеличен до 40 лет
Владимир Иванов опубликовал новостей в Недвижимость и обустройство
 Правительство Каталонии расширило доступ к программе Préstecs Emancipació, которая помогает жителям приобрести первое жилье. Теперь воспользоваться льготным кредитом смогут не только граждане до 35 лет, но и все жители региона в возрасте от 18 до 40 лет. Решение принято Женералитатом, чтобы увеличить число семей, способных накопить первоначальный взнос по ипотеке. Программа реализуется Каталонским финансовым институтом (ICF) совместно с Агентством по жилищным вопросам Каталонии. Ее главная задача — компенсировать часть расходов, которые банки обычно не кредитуют при оформлении ипотеки. До 50 тысяч евро без процентов Участники программы могут оформить беспроцентный заем до 50 000 евро, который покрывает до 20% стоимости приобретаемого жилья. Именно эта сумма чаще всего становится первоначальным взносом, который покупатели должны оплатить самостоятельно. Особенность программы заключается в том, что возвращать льготный кредит необходимо только после полного погашения основной ипотеки. Максимальный срок выплаты займа достигает 30 лет. Ипотечный кредит оформляется через один из банков-партнеров программы. Среди них BBVA, Banco Santander, CaixaBank, Banc Sabadell, Bankinter, Abanca, Kutxabank, Caixa d'Enginyers, Laboral Kutxa, Arquia и другие финансовые учреждения. Купленная квартира получит статус VPO Недвижимость, приобретенная с использованием программы Préstecs Emancipació, автоматически получает статус жилья с регулируемой стоимостью (Vivienda de Protección Oficial, VPO). Это означает, что при последующей продаже или сдаче квартиры в аренду владелец должен соблюдать действующие законодательные ограничения, распространяющиеся на жилье данной категории. Программа стала более гибкой Помимо увеличения возрастного ограничения, власти внесли и другие изменения. Теперь льготный заем разрешено использовать не только для покупки квартиры, но и для приобретения парковочного места и кладовой, если они расположены в том же здании, даже при наличии отдельной регистрации объектов. Кроме того, появилась возможность оформить кредит на жилье в новостройке еще до присвоения ему окончательного кадастрового номера. Уже более двух тысяч участников За первый год действия программы с ее помощью были приобретены 1 387 квартир, а льготными кредитами воспользовались 2 052 человека. Средний размер займа составил около 36 тысяч евро, а средняя стоимость приобретенного жилья — примерно 190 тысяч евро. Средний возраст участников программы — 29,6 года. Наибольшее количество сделок пришлось на: провинцию Барселона — 55,9%; Жирону — 10,7%; регион Пенедес — 9,4%; Камп-де-Таррагона — 7,9%. Кто может воспользоваться программой После обновления условий подать заявку могут жители Каталонии, которые: находятся в возрасте от 18 до 40 лет; зарегистрированы (empadronados) на территории Каталонии; приобретают свое первое жилье; планируют использовать его как основное место проживания. При этом совокупный доход всех будущих жильцов квартиры не должен превышать 6,5-кратный показатель IRSC — индикатора достаточного дохода Каталонии. Под действие программы подпадает как новое, так и вторичное жилье, расположенное в Каталонии. Обязательными условиями являются наличие действующей cédula de habitabilidad, а также отсутствие у объекта статуса VPO на момент покупки. Программа Préstecs Emancipació входит в комплексную жилищную стратегию правительства Каталонии. Помимо льготных кредитов, она предусматривает строительство доступного жилья, реализацию проекта Plan 50.000 по расширению жилищного фонда и предоставление субсидий на модернизацию зданий для повышения их энергоэффективности и доступности. Похожие темы: Испания запустит масштабную программу поддержки жилья: молодым покупателям выплатят до 15 тысяч евро В Испании молодежи помогут с покупкой квартиры Правительство Испании поможет молодёжи оплатить съемное жильё Ваучер для оплаты аренды жилья молодежи Испании вступит в силу в январе 2022 года
-
Большинство испанцев считают ипотеку выгоднее аренды: рекордные цены меняют рынок жилья
Владимир Иванов опубликовал новостей в Недвижимость и обустройство
 Все больше жителей Испании приходят к выводу, что покупка жилья в ипотеку сегодня выгоднее, чем долгосрочная аренда. Согласно исследованию Radiografía del mercado de la vivienda en 2026, подготовленному аналитическим центром Fotocasa Research, такого мнения придерживаются 71% опрошенных. Это максимальный показатель за всю историю проведения исследования. Для сравнения, в первой половине 2025 года так считали 70% участников опроса. Эксперты связывают изменение настроений с продолжающимся ростом арендных ставок. По словам директора по исследованиям Fotocasa и официального представителя компании Марии Матос, несмотря на высокую стоимость недвижимости и необходимость накопить первоначальный взнос, многие испанцы считают ипотечные платежи более выгодными, чем постоянно дорожающая аренда. «Покупка жилья остается непростой задачей, однако ежемесячный платеж по ипотеке многие воспринимают как более разумное решение по сравнению с быстро растущей стоимостью аренды», — отметила Мария Матос. Исследование также показало, что интерес к приобретению недвижимости обусловлен не только желанием сократить ежемесячные расходы. Так, 68% респондентов рассматривают жилье как надежный способ вложения средств. Столько же участников уверены, что владение собственной недвижимостью остается важной частью испанской культуры. Кроме того, 59% опрошенных считают квартиру или дом лучшим наследством, которое родители могут оставить своим детям. Вместе с тем жители страны все чаще выражают обеспокоенность ситуацией на рынке недвижимости. По данным исследования, 56% участников полагают, что Испания вновь приближается к формированию жилищного пузыря. Годом ранее такой точки зрения придерживались 54% респондентов. Отношение к аренде также остается преимущественно негативным. Половина участников опроса убеждена, что регулярные выплаты за съемное жилье не позволяют накопить собственный капитал и фактически являются невыгодными расходами. Не вызывает большого доверия у населения и действующий Закон о жилье (Ley de Vivienda). Лишь 28% опрошенных считают, что он положительно влияет на рынок недвижимости, а средняя оценка эффективности закона составила всего 4,7 балла из 10. Авторы исследования уточняют, что опрос проводился в феврале 2026 года, когда ипотечные кредиты стали доступнее после предыдущего снижения процентных ставок, тогда как стоимость аренды продолжала стремительно расти. Однако уже после завершения исследования Европейский центральный банк вновь повысил ставки, что может изменить привлекательность ипотечного кредитования. Насколько эти изменения повлияют на настроения покупателей, покажут следующие исследования рынка. Похожие темы: Квартира за полцены? В Каталонии раздают беспроцентные кредиты молодым — но с жёстким условием В Барселоне расширяют программу беспроцентных займов на покупку жилья В Испании вырастут ставки по ипотечным займам В Испании банки опасаются роста просроченных платежей по кредитам
-
Забытые банковские счета в Испании могут перейти государству спустя 20 лет
Vitamin опубликовал новостей в Экономика и бизнес
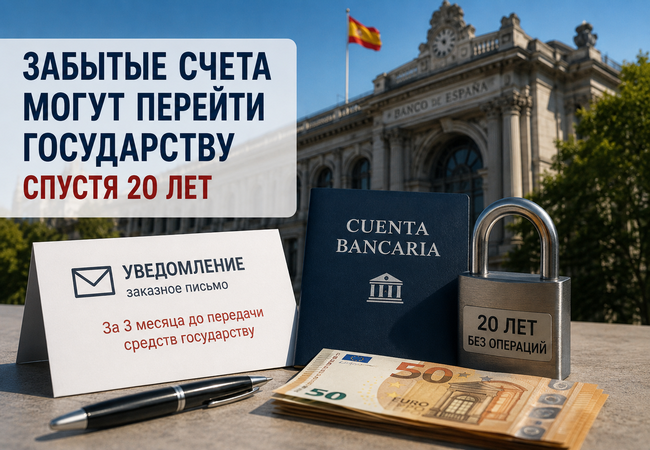 В Испании владельцы банковских счетов рискуют лишиться оставшихся на них средств, если не пользуются ими в течение 20 лет. Об этом напомнил Банк Испании, разъяснив порядок обращения с так называемыми «бесхозными» счетами. Речь идет о счетах, по которым на протяжении двух десятилетий не проводилось никаких операций: отсутствовали переводы, снятие или пополнение средств, а их владелец не связывался с банком и не совершал никаких действий, связанных с обслуживанием счета. Перед тем как перечислить деньги в государственный бюджет, финансовая организация обязана не менее чем за три месяца уведомить клиента заказным письмом. Такое уведомление направляется при условии, что стоимость его отправки не превышает сумму, находящуюся на счете. Если владелец не ответит и не заявит о своих правах, средства будут переданы государству в соответствии с действующим законодательством Испании. По данным Банка Испании, только за один год в государственную казну таким образом поступило почти 29 миллионов евро с невостребованных банковских счетов. Регулятор также обращает внимание, что счет с нулевым балансом не считается автоматически закрытым. Если клиент больше не планирует им пользоваться, необходимо официально оформить его закрытие в банке. В противном случае счет продолжит существовать, даже если на нем нет денежных средств. Похожие темы: В Испании заработал новый закон о банковских счетах Внести и снять деньги со счета La Caixa в некоторых банках Испании можно теперь только до 11 утра Растет число каталонцев, открывающих банковские счета за пределами Каталонии 80% испанцев хранят активы только в одном банке
-
Банк Испании потребовал упростить доступ мигрантов без документов к банковским счетам
Владимир Иванов опубликовал новостей в Экономика и бизнес
 Банк Испании выступил с призывом к финансовым организациям облегчить процедуру открытия банковских счетов для мигрантов, находящихся в стране без легального статуса. Регулятор считает, что действующая система практически не справляется со своей задачей и оставляет сотни тысяч человек за пределами банковского обслуживания. Речь идёт о базовых платёжных счетах — cuentas de pago básica (CPB), созданных в рамках европейской директивы для обеспечения минимального доступа к финансовым услугам. Такие счета позволяют хранить средства, пользоваться дебетовой картой, оплачивать услуги, снимать наличные и переводить деньги внутри Евросоюза. Согласно докладу Informe de Inclusión Financiera 2025, опубликованному Банком Испании, механизм CPB сегодня работает неэффективно. По оценкам регулятора, в стране проживают от 614 до 838 тысяч мигрантов без документов, однако ежегодно банки открывают лишь около 25 тысяч подобных счетов. Таким образом, доступ к базовым банковским услугам получает только небольшая часть этой категории населения. Заместитель председателя Банка Испании Соледад Нуньес заявила, что проблема финансовой изоляции становится всё более заметной на фоне роста нелегальной миграции в последние годы. «Высокие потоки нелегальной миграции указывают на усиление проблемы финансового исключения», — подчеркнула она. В отчёте отмечается, что основным препятствием для банков остаются строгие правила по борьбе с отмыванием денег. Финансовые организации опасаются возможных санкций, претензий со стороны регуляторов и репутационных рисков. Особенно сложной остаётся проверка происхождения средств клиентов. Многие мигранты работают без официального оформления и не могут предоставить стандартные документы, подтверждающие доход. В результате банки либо отказывают в открытии счёта, либо предлагают продукты с серьёзными ограничениями. Система CPB действует на территории Евросоюза на основании директивы 2014/92. Стоимость обслуживания таких счетов ограничена законом и не может превышать трёх евро в месяц. Для социально уязвимых категорий граждан обслуживание должно предоставляться бесплатно. Несмотря на это, доля подобных счетов в Испании остаётся крайне низкой. В Банке Испании признают, что существующая модель пока не решает проблему финансовой доступности для мигрантов. Регулятор предлагает упростить процедуру открытия базовых счетов, адаптировать банковские продукты под потребности мигрантов и улучшить информирование как клиентов, так и сотрудников банков. При этом в докладе отмечается и позитивная тенденция: доступность банковских услуг в Испании постепенно улучшается, особенно в небольших населённых пунктах. Во многом это связано с развитием мобильных банковских офисов — ofibuses — и альтернативных форм обслуживания. За последний год число населённых пунктов без банковского доступа сократилось почти на 19%. Сейчас без полноценного банковского обслуживания остаются около 435 тысяч человек, что составляет менее 1% населения страны. Похожие темы: Банк Испании напомнил о риске заморозки совместных счетов при смерти одного из владельцев В Испании начали блокировать долларовые счета клиентов Испанские банки повышают комиссии: кто бьёт по кошелькам клиентов? Банк BBVA предлагает бонус в размере 400 евро новым клиентам
-
МВФ предупредил Испанию о риске ипотечного пузыря
Владимир Иванов опубликовал новостей в Недвижимость и обустройство
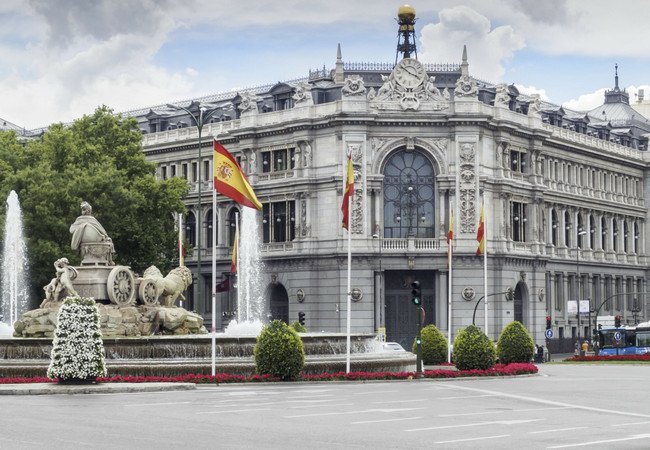 Международный валютный фонд призвал Банк Испании вмешаться в ситуацию на ипотечном рынке из-за стремительного роста цен на недвижимость и слишком доступных условий кредитования. В организации считают, что текущая динамика всё больше напоминает события, предшествовавшие кризису 2008 года. По данным Европейского центрального банка, стоимость жилья в Испании уже превышает справедливый уровень примерно на 20%. Экономисты отмечают, что подобная переоценка наблюдалась незадолго до обвала рынка недвижимости и банковского кризиса, который серьёзно ударил по испанской экономике более 15 лет назад. Основное беспокойство у МВФ вызывает политика банков, которые в последние месяцы активно снижают ипотечные ставки, пытаясь привлечь новых клиентов на фоне высокой конкуренции. Некоторые финансовые организации уже предлагают долгосрочные кредиты с фиксированной ставкой ниже 1,6% годовых — это один из самых низких уровней за последние годы. В фонде предупреждают, что дешёвая ипотека стимулирует дополнительный спрос на жильё, особенно в крупных городах и туристических регионах страны, где предложение недвижимости остаётся ограниченным. На этом фоне цены продолжают расти, а риск перегрева рынка усиливается. МВФ рекомендует испанскому регулятору рассмотреть введение более жёстких мер контроля. Речь может идти об ограничении объёма кредитования, повышении требований к первоначальному взносу или усилении контроля за долговой нагрузкой заёмщиков. Однако Банк Испании пока занимает осторожную позицию. Регулятор опасается, что ужесточение правил в первую очередь ударит по молодым семьям и покупателям с невысокими доходами, для которых доступ к ипотеке и без того остаётся сложной задачей. Эксперты отмечают, что нынешняя ситуация вызывает всё больше ассоциаций с периодом перед кризисом 2008 года, когда стремительный рост цен на недвижимость и агрессивная выдача кредитов привели к масштабному обвалу рынка жилья в Испании. Похожие темы: Жильё в Испании становится роскошью: банки ужесточают ипотеку, а цены бьют рекорды Квартира за полцены? В Каталонии раздают беспроцентные кредиты молодым — но с жёстким условием В Барселоне расширяют программу беспроцентных займов на покупку жилья В Испании вырастут ставки по ипотечным займам
-
Жильё в Испании становится роскошью: банки ужесточают ипотеку, а цены бьют рекорды
Владимир Иванов опубликовал новостей в Недвижимость и обустройство
 Покупка собственной квартиры в Испании стремительно превращается в недоступную цель для всё большего числа жителей страны. На фоне резкого роста цен на недвижимость банки начали значительно ужесточать требования к ипотечным заёмщикам. Эксперты рынка предупреждают: уже в ближайшие годы приобрести жильё станет сложнее даже тем, кто имеет стабильную работу и официальный доход. Средняя стоимость вторичного жилья в Испании достигла исторического максимума — около 2 748 евро за квадратный метр. Аналитики отмечают, что рынок продолжает расти практически без остановки, а предложение не успевает за спросом. Одной из главных причин кризиса называют хроническую нехватку жилья. По оценкам специалистов, дефицит недвижимости в стране уже превысил 600 тысяч объектов. Спрос на жильё подогревают сразу несколько факторов. В Испании продолжает расти население, увеличивается поток мигрантов, становится больше одиночных домохозяйств, а иностранные инвесторы активно скупают недвижимость в популярных регионах страны. Особенно заметно это в крупных городах и туристических зонах, где цены за последние годы выросли рекордными темпами. На фоне перегретого рынка банки начали менять свою кредитную политику. Если раньше многие финансовые организации активно конкурировали за клиентов, предлагая дешёвую ипотеку и льготные условия, то теперь ситуация изменилась. Испанские банки становятся всё более осторожными и тщательно проверяют финансовое положение потенциальных покупателей. Сегодня для одобрения ипотеки уже недостаточно просто иметь работу. Банки требуют высокий официальный доход, длительный трудовой стаж, стабильный контракт и серьёзные накопления. Средний объём собственных средств, необходимых для покупки жилья, уже превышает 66 тысяч евро. Речь идёт о первоначальном взносе, налогах, услугах нотариуса и других обязательных расходах, которые ложатся на покупателя. Эксперты отмечают, что всё больше молодых семей и представителей среднего класса фактически оказываются вытесненными с рынка недвижимости. Многие вынуждены откладывать покупку жилья на неопределённый срок или продолжать арендовать квартиры, несмотря на постоянный рост арендных ставок. По словам аналитиков, ключевым вопросом на ипотечном рынке теперь становится не низкая процентная ставка, а готовность банка вообще рассматривать заявку клиента. Финансовые организации постепенно отходят от массовой выдачи доступных кредитов и делают ставку только на наиболее финансово надёжных заёмщиков. На этом фоне специалисты всё чаще предупреждают о риске дальнейшего углубления жилищного кризиса в Испании, где собственное жильё для многих жителей постепенно становится не базовой потребностью, а настоящей роскошью. Похожие темы: Квартира за полцены? В Каталонии раздают беспроцентные кредиты молодым — но с жёстким условием В Барселоне расширяют программу беспроцентных займов на покупку жилья В Испании вырастут ставки по ипотечным займам В Испании банки опасаются роста просроченных платежей по кредитам
-
Bizum выходит в офлайн: в Испании запускают оплату через смартфон в магазинах
Владимир Иванов опубликовал новостей в Экономика и бизнес
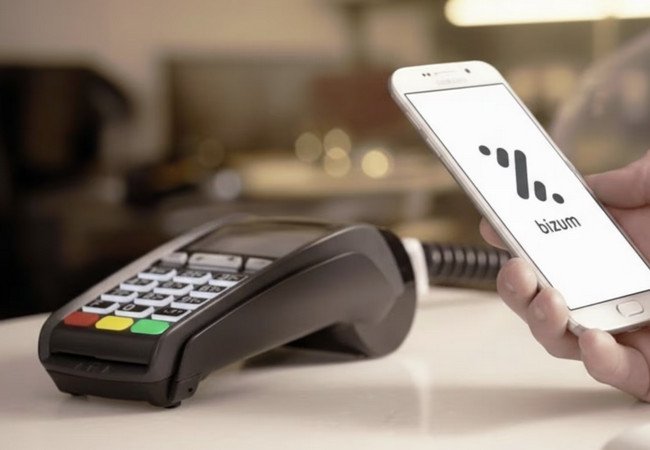 С 18 мая в Испании начнёт работать новая функция платёжной системы Bizum — пользователи смогут оплачивать покупки в физических магазинах напрямую со смартфона. Сервис будет использовать технологию бесконтактной оплаты, аналогичную банковским картам. Нововведение внедрят поэтапно. На первом этапе функция станет доступна клиентам лишь части банков. Полное распространение сервиса по стране ожидается к концу 2026 года. Технологической основой решения стала NFC — та же система, которая используется в Apple Pay и Google Pay. Для оплаты достаточно поднести смартфон к терминалу. В большинстве случаев ввод PIN-кода не потребуется, что ускоряет процесс. Платежи будут доступны через банковские приложения, а также через отдельный кошелёк Bizum Pay. Среди банков, которые первыми подключатся к системе, называют CaixaBank, Banco Sabadell и Bankinter. Клиентам Banco Santander придётся подождать — их подключение планируется позже. Внедрение будет идти постепенно, поэтому охват всех пользователей займёт время. Эксперты считают, что выход Bizum в сегмент офлайн-платежей может заметно изменить расстановку сил на рынке. Сервис фактически вступает в конкуренцию с международными платёжными системами, такими как Visa и Mastercard, а также снижает зависимость пользователей от решений Apple и Google. Для европейского финансового сектора это также шаг к большей технологической независимости. Для бизнеса новая модель расчётов может оказаться выгодной. В отличие от традиционных карточных операций, средства через Bizum зачисляются практически мгновенно, что улучшает оборот денежных средств. При этом сервис останется платным для торговых точек — комиссии будут устанавливать банки. Ещё одна особенность — возможность проведения платежей даже при отсутствии активного интернет-соединения, что расширяет сценарии использования. Сегодня Bizum уже применяют более чем в 100 тысячах интернет-магазинов, а общее число пользователей превышает 30 миллионов. Параллельно компания развивает международное направление. Уже сейчас доступны переводы между Испанией, Италией и Португалией благодаря интеграции с системами Bancomat и Wero. С 2027 года планируется подключение ещё 11 стран, включая Францию и Германию. Развитие Bizum происходит на фоне подготовки к запуску цифрового евро, над которым работает Европейский центральный банк. Ввести его планируют к 2029 году. Как отмечает глава Asociación Española de Banca Алехандра Кинделан, цифровой евро не рассматривается как конкурент существующим платёжным инструментам: он должен дополнять их, а не заменять. Похожие темы: Банки Испании: Bizum станет доступным в Испании, Португалии и Италии Банковская система Bizum: ограничительные меры на 2025 год Новые правила использования платежного сервиса Bizum в Испании Платежная система BIZUM в Испании установила лимиты на перевод средств
-
Квартира за полцены? В Каталонии раздают беспроцентные кредиты молодым — но с жёстким условием
Владимир Иванов опубликовал новостей в Недвижимость и обустройство
 Власти Каталонии запустили новую программу поддержки молодых покупателей жилья, которая уже привлекла высокий интерес и вызвала оживлённую дискуссию на рынке недвижимости. Региональное правительство предлагает молодым жителям до 35 лет беспроцентные кредиты на оплату первоначального взноса по ипотеке. Однако взамен государство требует одного принципиального условия: купленная квартира должна навсегда остаться в категории защищённого жилья VPO (Vivienda de Protección Oficial). За первые месяцы работы программы было подано более 1 800 заявок. Одобрение получили сотни претендентов, а 701 кредит уже выдан. Финансирование осуществляется через государственный финансовый институт Instituto Catalán de Finanzas (ICF). На эти цели регион ежегодно выделяет около 50 миллионов евро. Как работает новая схема Суть программы заключается в том, чтобы помочь молодым людям преодолеть главный барьер при покупке недвижимости — отсутствие средств на первоначальный взнос. Банки обычно требуют внести около 20% стоимости квартиры, что для многих семей становится непреодолимым препятствием. В рамках каталонской программы государство может предоставить до 50 000 евро на оплату первого взноса. Кредит выдаётся под 0% годовых, а возвращать его нужно только после полного погашения основной ипотечной ссуды. Участниками программы могут стать граждане, чей годовой доход не превышает 83 400 евро. Для семей из двух человек установлен лимит 85 900 евро. Максимальная стоимость жилья, которое можно приобрести с помощью кредита, сейчас ограничена 250 000 евро. Почему вокруг программы возникли споры Главная особенность программы — обязательное сохранение статуса VPO. Это означает, что квартира остаётся частью системы социально защищённого жилья даже после покупки. Владелец не сможет свободно продать её по рыночной цене. Стоимость перепродажи будет ограничена: она может увеличиваться только с учётом инфляции. Такой механизм практически исключает спекуляции на рынке недвижимости. С одной стороны, власти считают это ключевым элементом программы. Таким образом регион постепенно увеличивает фонд доступного жилья. С другой — часть потенциальных покупателей сомневается, стоит ли соглашаться на такие ограничения. Владельцы фактически теряют возможность заработать на росте стоимости недвижимости в будущем. Реальность рынка: цены уже намного выше лимитов Ограничения программы также вступают в противоречие с реальными ценами на жильё, особенно в крупных городах. В Барселоне средняя стоимость квартиры уже достигла примерно 375 000 евро, что значительно превышает установленный порог. Поэтому власти Каталонии рассматривают возможность пересмотра условий. Среди обсуждаемых мер: увеличение максимального кредита до 80 000 евро для Барселоны; расширение возрастного лимита участия (сейчас — до 35 лет); корректировка максимальной стоимости жилья. Такие изменения могли бы сделать программу доступной для большего числа покупателей. Скрытая проблема: деньги нужны сразу Несмотря на привлекательные условия, участники программы сталкиваются с неожиданными трудностями. После одобрения кредита у покупателя есть шесть месяцев, чтобы завершить сделку. Однако при подписании предварительного договора купли-продажи необходимо внести около 10% стоимости жилья — депозит, известный в Испании как контракт arras. Кроме того, покупателю нужно оплатить налог на передачу собственности, услуги нотариуса и регистрационные сборы. В итоге даже с государственным кредитом требуется значительная сумма собственных средств. Для части молодых семей именно эти расходы становятся серьёзным препятствием. Большие деньги в жилищной политике Государственный финансовый институт ICF играет ключевую роль в реализации жилищной политики региона. В случае утверждения бюджета на ближайшие годы на различные программы поддержки жилья может быть направлено 1,9 миллиарда евро. Из этой суммы 650 миллионов евро предназначены для мер, связанных с доступным жильём, включая помощь молодым покупателям. Часть средств — 50 миллионов евро — уже зарезервирована для выдачи беспроцентных кредитов на первоначальный взнос. Может ли эта модель изменить рынок Эксперты отмечают, что каталонская схема отличается от большинства программ поддержки жилья в Испании. В Мадриде и Валенсии власти чаще предлагают субсидии на аренду или налоговые льготы. Каталонская модель делает ставку на долгосрочный эффект: каждое жильё, купленное по программе, навсегда остаётся в сегменте VPO. Таким образом постепенно формируется фонд квартир с контролируемой ценой. Сторонники программы считают, что это поможет остановить спекуляции и замедлить рост стоимости недвижимости. Критики предупреждают о возможных рисках. В некоторых странах Европы подобные меры стимулирования спроса приводили к росту цен на рынке жилья. Что будет дальше Каталонское правительство уже обсуждает расширение программы. Если текущая инициатива окажется успешной, доступ к беспроцентным кредитам могут получить не только молодые покупатели, но и другие категории жителей региона. В ближайшие годы станет понятно, сможет ли эта модель действительно сделать жильё доступнее — или она станет ещё одним экспериментом на перегретом рынке недвижимости Испании. Похожие темы: В Барселоне расширяют программу беспроцентных займов на покупку жилья В Испании вырастут ставки по ипотечным займам В Испании банки опасаются роста просроченных платежей по кредитам Испанские власти окажут поддержку тем, кто выплачивает ипотечные кредиты
-
Испанские банки усилили конкуренцию за клиентов: в феврале 2026 года растут бонусы по зарплатным счетам
Владимир Иванов опубликовал новостей в Экономика и бизнес
 В феврале 2026 года крупнейшие банки Испании обновили предложения по счетам для зачисления зарплаты. Финансовые организации делают ставку на денежные бонусы и повышенные проценты на остаток средств, стремясь привлечь новых клиентов. Самое крупное вознаграждение предлагает BBVA — до 760 евро за перевод заработной платы на новый счет. Abanca выплачивает премию до 500 евро. Sabadell обещает до 400 евро и дополнительно начисляет 1% годовых на остаток средств. Bankinter делает акцент не на разовом бонусе, а на доходности: банк предлагает 5% годовых в первый год обслуживания и 2% во второй. Повышенная ставка действует на сумму до 10 000 евро. Онлайн-платформа Trade Republic, в свою очередь, заявляет о доходности 2,02% годовых без комиссий за обслуживание. По данным рейтинга Rankiator, в четверку наиболее привлекательных зарплатных счетов вошли предложения BBVA, Sabadell, CaixaBank и Openbank. Аналитики учитывали размер бонусов, процентные ставки и условия бесплатного обслуживания. Банки устанавливают собственные требования для получения премий и сохранения льготного тарифа. Как правило, клиенту необходимо регулярно переводить заработную плату на счет, а также выполнять дополнительные условия — например, поддерживать минимальную сумму поступлений или оформлять регулярные платежи. Если зачисление зарплаты прекращается, банк может отменить бонусные условия и начать взимать комиссию за обслуживание. Поэтому перед открытием счета специалисты советуют внимательно изучать требования договора. Похожие темы: Испанские банки повышают комиссии: кто бьёт по кошелькам клиентов? Банк BBVA предлагает бонус в размере 400 евро новым клиентам В Испании наличные деньги можно заказать прямо на дом Испанский банк BBVA предоставил своим клиентам возможность снимать наличные в почтовых отделениях
-
Банк Испании напомнил о риске заморозки совместных счетов при смерти одного из владельцев
Владимир Иванов опубликовал новостей в Экономика и бизнес
 Банк Испании предупредил клиентов о возможных ограничениях при использовании совместных банковских счетов в случае смерти одного из их владельцев. Оставшийся совладелец может временно лишиться доступа к средствам до завершения наследственных процедур. Регулятор уточняет: при стандартном совместном счёте банк вправе ограничить операции без согласия наследников умершего. Речь идёт о частичной блокировке, которая действует до урегулирования юридических формальностей, связанных с наследством. Исключение составляют так называемые нераздельные счета. В этом случае второй владелец, как правило, сохраняет право свободно распоряжаться средствами и продолжать финансовые операции без дополнительных разрешений. При этом даже при введении ограничений банки нередко продолжают автоматически списывать ранее подключённые регулярные платежи — за коммунальные услуги, аренду жилья или другие обязательства. Чтобы избежать неожиданных проблем, Банк Испании рекомендует как можно быстрее уведомить финансовое учреждение о смерти владельца счёта. Также важно заранее уточнить перечень необходимых документов и, при необходимости, получить письменное согласие всех наследников на дальнейшее использование средств. Похожие темы: В Испании начали блокировать долларовые счета клиентов Испанские банки повышают комиссии: кто бьёт по кошелькам клиентов? Банк BBVA предлагает бонус в размере 400 евро новым клиентам В Испании наличные деньги можно заказать прямо на дом
-
В Барселоне расширяют программу беспроцентных займов на покупку жилья
Владимир Иванов опубликовал новостей в Недвижимость и обустройство
 Власти Барселоны в 2026 году увеличат максимальный размер беспроцентного кредита для приобретения жилья с 50 000 до 80 000 евро. Решение принято городским советом совместно с правительством Каталонии (Generalitat) и Институтом каталонских финансов (ICF) на фоне резкого роста цен на недвижимость, при котором прежний лимит перестал покрывать даже стандартный первоначальный взнос. Инициативу, выдвинутую партией ERC, поддержали социалисты из PSC и представители Barcelona en Comú. Благодаря этому Ayuntamiento сможет компенсировать проценты ещё на дополнительные 30 000 евро займа. В результате кредит сможет покрывать до 20% стоимости квартиры — именно ту часть, которую коммерческие банки, как правило, не финансируют. Возврат средств по этому беспроцентному займу будет начинаться только после полного погашения основной ипотечной задолженности, что снижает финансовую нагрузку на покупателей в первые годы. Чтобы исключить спекулятивное использование программы, власти установили строгие условия: приобретённое жильё должно использоваться исключительно как основное место проживания и может быть переведено в категорию HPO — жилья с официальной защитой. Контроль за соблюдением всех требований и параметров займа сохранится за Generalitat. Расширение программы власти рассматривают как один из инструментов поддержки жителей Барселоны в условиях продолжающегося жилищного кризиса и ограниченного доступа к ипотечному финансированию. Похожие темы: В Испании вырастут ставки по ипотечным займам В Испании банки опасаются роста просроченных платежей по кредитам Испанские власти окажут поддержку тем, кто выплачивает ипотечные кредиты Банки упростят переход ипотеки с переменной ставки к фиксированной
-
Испания тестирует криптоипотеку: девелоперский проект профинансирован через токены
Владимир Иванов опубликовал новостей в Недвижимость и обустройство
 В Испании реализован первый кейс токенизированной ипотеки в сегменте жилой недвижимости. В городе Калелья (Каталония) началось строительство жилого комплекса, профинансированного через выпуск цифровых токенов вместо банковского кредита. Общий объём привлечённых средств — 1 млн евро. Проект использует модель токенизированного долга: застройщик разместил 1 000 токенов стоимостью 1 000 евро каждый. Инвесторам предлагается фиксированная доходность 10% годовых при сроке обращения 12 месяцев. Погашение обязательств осуществляется одной выплатой. Каждый токен имеет уникальный идентификатор ISIN и представляет собой цифровую долю ипотечного финансирования. Такой подход снижает входной порог и делает инвестиции в девелоперские проекты доступными для более широкой аудитории — без участия банков и классических кредитных институтов. Размещение и управление токенами осуществляется через платформу Alius Capital, входящую в экосистему Token City. Инвесторы получают доступ к данным о проекте в цифровом формате и могут отслеживать статус обязательств в реальном времени. По состоянию на текущую дату продано более 88% выпуска. Рынок токенизированных активов в Испании развивается ускоренными темпами. Помимо недвижимости, компании экспериментируют с цифровыми облигациями и ончейн-моделями управления активами. Эксперты Web3-сектора считают, что подобные схемы могут стать альтернативой традиционному банковскому финансированию, особенно в условиях роста процентных ставок и регуляторного давления. Проект в Калелье реализует девелопер OTESA. Консультационную поддержку оказывает JV20. Все участники позиционируют инициативу как практический пример интеграции блокчейн-инструментов в реальную экономику, а не эксперимент в изолированной криптосреде. Похожие темы: Испанские застройщики начали принимать криптовалюту Купить жилье в Испании можно за криптовалюту В Испании криптовалюту можно будет использовать для погашения ипотечного займа Центральный банк Испании рассказал о рисках инвестирования в криптовалюту
-
Переводы под прицелом: как новые правила Hacienda изменят использование Bizum с 2026 года
Владимир Иванов опубликовал новостей в Экономика и бизнес
 С 1 января 2026 года в Испании вступают в силу новые правила налогового контроля за цифровыми переводами. Налоговая служба страны — Agencia Tributaria (Hacienda) — значительно расширяет мониторинг операций через мобильные платёжные сервисы, включая Bizum. Соответствующие изменения закреплены в королевском декрете Real Decreto 253/2025 и отражают курс государства на более жёсткий контроль безналичных расчётов. За последние годы Bizum превратился из удобного инструмента для бытовых переводов в полноценный платёжный канал, которым пользуются миллионы испанцев — от студентов до малого бизнеса. Именно этот рост и стал причиной усиленного внимания со стороны налоговых органов. Разовые переводы — вне зоны риска В Hacienda подчёркивают: повода для паники у большинства пользователей нет. Разовые переводы между друзьями или родственниками по-прежнему не считаются налогооблагаемыми операциями. Речь идёт о повседневных ситуациях — оплате совместного ужина, подарке на день рождения, возврате долга или распределении общих расходов. Если перевод не связан с профессиональной деятельностью и не повторяется регулярно, он не будет автоматически передаваться в налоговую отчётность. Когда Bizum вызывает вопросы у налоговой Иная ситуация складывается, если переводы приобретают системный характер. Hacienda будет анализировать операции, которые выглядят как стабильный источник средств. Под контроль попадут: регулярные переводы между одними и теми же лицами; повторяющиеся суммы (например, 50, 200 или 500 евро); крупные платежи, совершаемые с определённой периодичностью. В таких случаях налоговая служба может расценить поступления как скрытые доходы или как пожертвования (donaciones), подлежащие налогообложению. Финансовая помощь в семье — с документами Особое внимание будет уделено регулярной материальной поддержке внутри семьи. Переводы от родителей детям — на аренду жилья, ипотеку, обучение или повседневные расходы — при систематическом характере должны иметь чёткое объяснение и подтверждение. При отсутствии договоров, расписок или иных документов автономные сообщества получают право потребовать уплаты налога на дарение (Impuesto sobre Donaciones). Размер налога и условия его применения зависят от региона проживания, поскольку этот сбор регулируется на уровне автономий. Autónomos и бизнес: контроль без порогов Наиболее существенные изменения коснутся самозанятых и предпринимателей. С 2026 года отменяется действовавший ранее порог в 3 000 евро. Это означает, что любой доход, полученный через Bizum в рамках профессиональной деятельности, подлежит обязательному декларированию — независимо от суммы. Все такие поступления необходимо включать в декларацию по подоходному налогу (IRPF). Если деятельность облагается НДС, суммы также должны отражаться в расчётах по IVA. Bizum официально приравнивается к оплате банковской картой и больше не рассматривается как «неформальный» способ расчёта. Ежемесячная отчётность и постоянный мониторинг Дополнительную нагрузку получат банки и платёжные операторы. Начиная с 2026 года они будут передавать информацию о транзакциях в Hacienda ежемесячно, а не раз в год. Отдельно налоговая служба будет получать данные по картам, совокупный оборот по которым за год превышает 25 000 евро. Такой формат отчётности позволит налоговым органам отслеживать движение средств практически в режиме реального времени и быстрее выявлять расхождения между фактическими поступлениями и налоговыми декларациями. Чем грозит несоответствие данных Если информация о переводах через Bizum не совпадёт с данными, указанными в декларациях, налогоплательщика может ожидать проверка. В случае подтверждения нарушений предусмотрены серьёзные санкции: штрафы составляют от 50% до 150% от не задекларированной суммы. Дополнительно начисляются проценты за просрочку уплаты налога. Эксперты рекомендуют уже сейчас пересмотреть привычки использования Bizum, особенно при регулярных переводах и профессиональной деятельности, чтобы избежать проблем с налоговой после вступления новых правил в силу. Похожие темы: Официальное уведомление: Bizum будет передавать сведения о транзакциях физлиц Банку Испании в течение 4 лет Налоговые органы Испании будут следить даже за небольшими переводами через Bizum Новые правила использования платежного сервиса Bizum в Испании Платежная система BIZUM в Испании установила лимиты на перевод средств
-
Официальное уведомление: Bizum будет передавать сведения о транзакциях физлиц Банку Испании в течение 4 лет
Владимир Иванов опубликовал новостей в Экономика и бизнес
 Между Банком Испании и системой платежей Bizum было достигнуто соглашение о сотрудничестве. В соответствии с условиями данного соглашения, Bizum будет предоставлять Банку Испании обобщённые данные о платёжных операциях, совершаемых через систему, с разбивкой по секторам и странам. Соглашение вступило в силу 7 ноября и рассчитано на 4 года, с возможностью автоматического продления на аналогичный срок. Целью данного сотрудничества является оптимизация разработки, анализа и распространения статистических данных, относящихся к компетенции Банка Испании. Полученная информация будет использована для проведения экономических и финансовых исследований, касающихся испанской, европейской и мировой экономики. Банк Испании гарантирует защиту и конфиденциальность обрабатываемых данных. В Bizum действуют определённые ограничения на использование: минимальная сумма транзакции составляет 50 евроцентов, а максимальная сумма единовременной операции ограничена 1000 евро. Суточный лимит на отправку средств составляет 2000 евро, а месячный – 5000 евро. Также действует ограничение на количество входящих операций – не более 60 в месяц. Похожие темы: Налоговые органы Испании будут следить даже за небольшими переводами через Bizum Новые правила использования платежного сервиса Bizum в Испании Платежная система BIZUM в Испании установила лимиты на перевод средств Bizum. Когда идти в налоговую?
-
BBVA представил в Испании Wipöp — новую платформу для мгновенных платежей малого бизнеса
Владимир Иванов опубликовал новостей в Экономика и бизнес
 BBVA усиливает работу с предпринимателями и малым бизнесом, запуская в Испании новую платёжную платформу Wipöp. Пилот проекта стартует в декабре, а полноценное внедрение ожидается в первой половине 2026 года. Сервис позволит компаниям и фрилансерам отслеживать поступления в реальном времени и управлять ими через единое окно, не переключаясь между разными системами. Wipöp создан на базе технологий мексиканского финтех-оператора Openpay, который BBVA приобрёл в 2017 году. За прошедшие годы платформа укрепила позиции в Латинской Америке: число клиентов и объём транзакций там стабильно росли. Теперь аналогичный функционал адаптирован под испанский рынок. Платформа ориентирована на широкий спектр пользователей — от локальных магазинчиков до крупных e-commerce-площадок. Через Wipöp можно принимать оплату картами, Bizum, а также через Google Pay и Apple Pay. Все операции отображаются в едином интерфейсе, что помогает предпринимателям быстрее обрабатывать платежи, проводить возвраты и решать спорные финансовые ситуации без лишних процедур. Ставка на развитие бизнеса В BBVA подчёркивают, что Wipöp задуман как партнёрский инструмент, а не просто ещё один способ приёма платежей. Сервис будет доступен не только клиентам банка, но и компаниям, которые сотрудничают с другими финансовыми организациями. Такой подход расширяет возможности для предпринимателей, желающих масштабировать бизнес без смены банковского обслуживания. На начальном этапе Wipöp сосредоточится на онлайн-коммерции. К концу 2026 года банк планирует добавить решения для офлайн-точек: POS-терминалы, инструменты для стартапов, а также опции для регулярных платежей и продаж через социальные сети. BBVA рассчитывает, что это ускорит цифровую трансформацию малого бизнеса и поможет ему конкурировать с крупными игроками рынка. Испанский рынок готов к изменениям Банк ставит амбициозную цель — укрепить лидерство в сфере платёжных сервисов. В стратегии BBVA на 2025–2028 годы ключевой акцент сделан на персонализированных сервисах и использовании искусственного интеллекта для взаимодействия с клиентами в режиме реального времени. За девять месяцев текущего года банк привлёк около 9 млн новых клиентов по всему миру, из них 780 тысяч — в Испании. Более 100 тысяч — представители малого бизнеса и самозанятые. Кредитование этого сегмента в стране выросло на 22% за год, а доля BBVA в открытии новых счетов у предпринимателей продолжает увеличиваться. В банке уверены, что Wipöp станет важным инструментом для дальнейшего роста: сервис должен упростить финансовые процессы и помочь бизнесу выйти на новый уровень развития. Похожие темы: Банки Испании за моментальные переводы средств Банки Испании сталкиваются с сокращением прибыли на 4,5% из-за налогов Платежная система BIZUM в Испании установила лимиты на перевод средств
-
Банк Испании рассматривает ужесточение правил выдачи рискованных ипотек
Владимир Иванов опубликовал новостей в Недвижимость и обустройство
 Банк Испании (Banco de España) приступил к разработке мер, направленных на ограничение выдачи ипотечных кредитов, покрывающих более 80% стоимости жилья. Инициатива регулятора нацелена на укрепление стабильности финансового рынка, который демонстрирует признаки перегрева на фоне стремительного роста цен и увеличения числа заёмщиков. По данным финансового учреждения, доля новых кредитов с высоким коэффициентом LTV (отношение суммы займа к стоимости залога) достигла максимума за последние шесть лет. Эта тенденция вызывает опасения экспертов, поскольку повышает уязвимость банковской системы в случае экономического спада. Уроки прошлого и превентивные меры В настоящее время аналитики Банка Испании проводят детальное исследование динамики ипотечного сектора, опираясь на исторические данные и актуальную статистику. Ключевая задача — разработать критерии ужесточения требований к заёмщикам, чтобы не допустить повторения кризисных сценариев, аналогичных коллапсу 2008 года. В качестве основных инструментов снижения рисков рассматриваются введение прямых лимитов на соотношение кредита к стоимости недвижимости, а также повышение стандартов проверки платёжеспособности граждан. Европейский центральный банк поддерживает такой подход, отмечая, что ряд стран ЕС уже применяет подобные ограничения, тогда как Испания лишь изучает эту возможность. Последствия для рынка и потенциальных покупателей Инициатива регулятора встречает неоднозначную реакцию в банковской среде. Некоторые представители сектора предупреждают, что новые барьеры могут закрыть доступ к ипотеке для социально уязвимых категорий, в первую очередь для молодёжи, которая и без того сталкивается с проблемами при покупке жилья. Тем временем, многие кредитные организации продолжают активно предлагать продукты с высоким уровнем финансирования, особенно при наличии государственных субсидий или программ региональной поддержки. Перспективы внедрения новых правил Несмотря на растущие цены на недвижимость, Банк Испании пока оценивает системные риски как умеренные. Окончательное решение о введении ограничений будет принято по завершении всестороннего анализа и внутренних обсуждений на руководящем уровне. Если меры получат зелёный свет, их реализация должна будет обеспечить баланс между сдерживанием перегрева рынка и сохранением доступности кредитов для граждан, что является залогом устойчивого развития ипотечного сектора в долгосрочной перспективе. Похожие темы: Испанские финансовые учреждения отклоняют приблизительно 20% заявок на ипотеку В Испании впервые за 14 месяцев сократилось число сделок с жильём, несмотря на рост ипотечного кредитования Ипотека в Испании: штиль на рынке сохранится до конца года Испанская ипотека входит в эпоху стабильности: ЕЦБ заморозил ставки
-
Испанские финансовые учреждения отклоняют приблизительно 20% заявок на ипотеку
Владимир Иванов опубликовал новостей в Недвижимость и обустройство
 Испанский рынок ипотечного кредитования сегодня переживает период повышенной активности, который является одним из самых заметных за последние десять лет. Наблюдаемый подъём обусловлен рядом факторов. Средние цены на жилую недвижимость продолжают демонстрировать рост, достигнув рекордных отметок. Одновременно происходит снижение стоимости финансирования: средняя процентная ставка по ипотечным займам составляет 2,66%, что ниже среднеевропейского показателя в 3,3%. Кроме того, Испания ежегодно принимает около полумиллиона новых жителей, часть из которых стремятся к приобретению собственного жилья. Дополнительным стимулом служит конкуренция между банками, выражающаяся, в частности, в предложениях кредитов с фиксированной процентной ставкой на срок до 30 лет. В связи с существующими условиями, большой объём заявок даёт возможность банковским организациям предъявлять более высокие требования к потенциальным заёмщикам, что приводит к отклонению примерно каждой пятой заявки. Похожие темы: В Испании впервые за 14 месяцев сократилось число сделок с жильём, несмотря на рост ипотечного кредитования Ипотека в Испании: штиль на рынке сохранится до конца года Испанская ипотека входит в эпоху стабильности: ЕЦБ заморозил ставки Ипотека в Испании — одна из самых доступных в еврозоне
-
Hacienda ужесточает финансовый контроль: банки обязаны сообщать о клиентах с годовыми расходами свыше 25 000 евро
Владимир Иванов опубликовал новостей в Экономика и бизнес
 С 2026 года Испанская налоговая служба (Agencia Tributaria) начнёт получать от банков и платёжных систем расширенные данные о клиентах. Новые требования установлены Королевским декретом № 253/2025, цель которого — усилить борьбу с уклонением от налогов и отмыванием денег. Кто и что должен будет сообщать Согласно документу, все финансовые учреждения — от традиционных банков до финтех-компаний вроде Revolut, N26 и Wise — обязаны передавать Hacienda подробные сведения о своих клиентах. Под контроль попадут не только текущие и сберегательные счета, но и кредитные, депозитные и платёжные. Каждый банк должен будет ежегодно направлять в налоговую информацию о: владельцах счетов; остатке средств на 31 декабря; среднем балансе за последний квартал; общей сумме поступлений и списаний за год. Эти данные позволят налоговой службе сверять официальные доходы граждан с их фактическими расходами и выявлять возможные расхождения. Под прицелом — банковские карты Главное нововведение касается банковских карт — VISA, Mastercard и аналогичных инструментов. Согласно статье 38 ter нового регламента, финансовые организации обязаны ежегодно отчитываться обо всех картах, чей совокупный годовой оборот превышает 25 000 евро. В отчёт войдут: имя и фамилия держателя карты; тип карты (дебетовая, кредитная или предоплаченная); общая сумма всех операций, включая пополнения и снятия наличных. Таким образом, Hacienda получит доступ к информации о значительных расходах граждан, даже если они не указаны в налоговой декларации. Кредиты, наличные и переводы — под наблюдением Отдельные положения декрета касаются и других финансовых операций. Банки должны будут уведомлять налоговую службу в случаях, если: выданные кредиты или займы превышают 6 000 евро к концу года; любые операции с наличными, депозитами или векселями составляют 3 000 евро и более. По мнению ведомства, эти меры должны повысить прозрачность движения средств и сократить объём теневой экономики. Когда вступят в силу новые правила Декрет начнёт действовать с 1 января 2026 года. Первый отчёт по обновлённым стандартам банки представят в 2027 году, охватывая операции за весь 2026 год. Как это отразится на гражданах и компаниях Эксперты отмечают, что изменения затронут не только крупные капиталы, но и повседневные финансовые операции. Для частных лиц: Hacienda сможет анализировать структуру расходов даже у тех, кто не подаёт налоговую декларацию; при активных тратах возможны запросы о происхождении средств, если расходы превышают задекларированные доходы; особое внимание будет уделено фрилансерам и самозанятым, принимающим оплату на личные карты. Для бизнеса: компании с большими объёмами наличных операций, особенно в сфере услуг и розничной торговли, попадут под усиленный контроль; данные должны будут раскрывать и электронные платёжные сервисы — скрыться за финтех-кошельками не удастся; Hacienda планирует использовать автоматизированные системы для выявления подозрительных переводов между личными и корпоративными счетами. Цель реформы Agencia Tributaria подчёркивает, что основная задача декрета — повышение прозрачности финансовых потоков и сокращение масштабов теневой экономики. “Новая система позволит эффективнее выявлять случаи уклонения от налогов и повысит доверие к финансовой системе Испании”, — говорится в официальном заявлении ведомства. По оценкам аналитиков, этот шаг приблизит Испанию к общеевропейским стандартам контроля и станет одним из ключевых инструментов фискальной прозрачности в ближайшие годы. Похожие темы: Hacienda уточнила, кто попадёт под особый налоговый контроль в 2025 году Hacienda идёт по следу наличных: кого ждет налоговая проверка в 2025 году? Испанская налоговая возьмётся за "скромных богачей" – роскошная жизнь под пристальным прицелом Санчес объявил о новой системе налогообложения в Испании
-
Внимание: корректировка режима работы испанских банков
Владимир Иванов опубликовал новостей в Экономика и бизнес
 Банковский сектор Испании пересматривает свой традиционный график работы, учитывая современные потребности клиентов. Вместо стандартной пятидневной рабочей недели, ряд банков внедряют расширенный режим, включая дополнительные часы в будни и работу в выходные. Новшество особенно актуально для филиалов, расположенных в оживленных районах городов. Например, некоторые отделения Santander обслуживают клиентов до 19:00 с понедельника по четверг и до 16:00 в пятницу. CaixaBank также предлагает расширенное обслуживание в своих филиалах Store и All in One, работающих до 18:30 в будние дни (с понедельника по четверг). Менеджеры этих офисов поддерживают связь с клиентами по телефону, через WhatsApp и официальное приложение. Bankinter готов принимать клиентов до 16:30 с понедельника по четверг. Согласно информации на сайте банка, предварительная запись для посещения офисов в указанное время не требуется. Что касается работы по субботам, то, несмотря на то, что большинство испанских банков обычно закрыты в выходные, Santander открывает филиалы в крупных торговых центрах с 10:00 до 14:00. Эта услуга ориентирована на клиентов, которые не могут посетить банк в будние дни. Однако в июле и августе субботний график может быть сокращен. Стратегию круглосуточной доступности дополняют цифровые каналы, такие как мобильные приложения, виртуальные ассистенты и поддержка через WhatsApp. Например, BBVA расширила возможности дистанционного обслуживания, предлагая решения 24/7. Похожие темы: Испанские банки повышают комиссии: кто бьёт по кошелькам клиентов? Банк BBVA предлагает бонус в размере 400 евро новым клиентам В Испании наличные деньги можно заказать прямо на дом Испанский банк BBVA предоставил своим клиентам возможность снимать наличные в почтовых отделениях